


Por primera vez, el consumo de pollo superó al de carne vacuna en Argentina
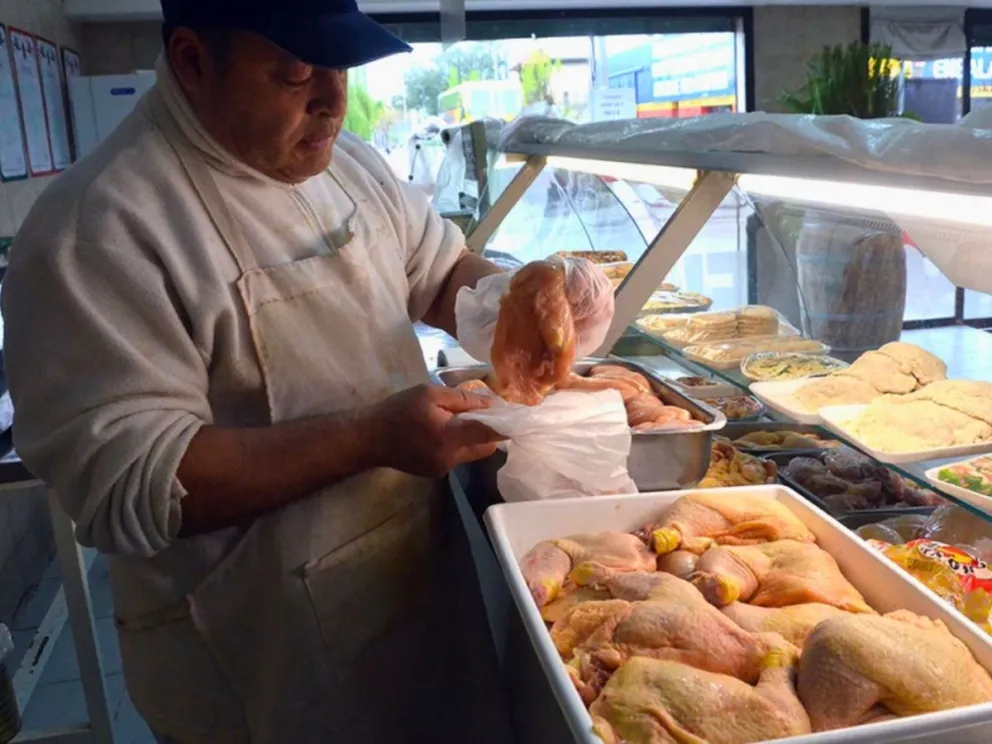
Por primera vez en la historia, el consumo de carne aviar superó al de carne vacuna en Argentina. Entre agosto de 2025 y julio de 2026, cada habitante consumió en promedio 47 kilos de pollo, frente a 46,7 kilos de carne vacuna. El cerdo también mantuvo su crecimiento y llegó a 20,1 kilos por persona.
Los datos surgen de un informe del Instituto de Estudios sobre la Realidad Argentina y Latinoamericana (IERAL), que analizó la evolución del consumo, los precios y la disponibilidad de las distintas carnes.
El cambio se produjo en un contexto de precios elevados para la carne vacuna, que favoreció su reemplazo por alternativas más económicas. Durante los últimos doce meses, un kilo de carne vacuna tuvo un precio equivalente a 3,6 kilos de pollo entero y 1,9 kilos de pechito de cerdo.
La diferencia también se reflejó en la evolución de los precios. En agosto, una canasta de 18 cortes vacunos promedió $17.871 por kilo. Si bien el valor real fue 10,1% menor al máximo registrado en marzo, todavía se ubicó 13,3% por encima de agosto de 2025 y 30,3% por encima del promedio histórico para ese mes.
En paralelo, el pollo y el cerdo registraron bajas cercanas al 4% en términos reales durante el mismo período.
Menor oferta de carne vacuna
El cambio en los hábitos de consumo coincidió con una caída histórica de la disponibilidad de carne vacuna para el mercado interno.
Entre septiembre de 2025 y agosto de 2026, la oferta interna alcanzó los 46,2 kilos por habitante, un 9% menos que durante los doce meses anteriores y el nivel más bajo de la serie desde 1990.
La producción descendió de 69 a 64,6 kilos por habitante, mientras que las exportaciones aumentaron de 18,6 a 19,4 kilos. Las importaciones también crecieron, aunque todavía representan una porción reducida del mercado.
De acuerdo con el IERAL, la caída de la producción explica la mayor parte de la reducción de la oferta destinada al consumo interno.
La faena cayó, pero aumentó el peso de los animales
En los últimos doce meses, la faena acumulada disminuyó 8,8%, mientras que la producción cayó 6,2%. La diferencia se explica, en parte, por un incremento del peso promedio de los animales faenados.
El peso pasó de 230,1 a 236,6 kilos por cabeza, lo que representa una suba del 2,9%.
El informe vincula este aumento con una mayor disponibilidad de animales terminados con más kilos, mejoras en la alimentación y el manejo de los rodeos o una prolongación del período de engorde.
También se registró una menor participación de hembras en la faena, que en agosto fue del 42,9%. El indicador puede ser compatible con un proceso de retención de vientres, aunque el IERAL advierte que todavía es temprano para confirmar un cambio definitivo en el ciclo ganadero.
Exportaciones en niveles récord
Mientras la oferta destinada al mercado interno disminuyó, las exportaciones de carne bovina alcanzaron un récord.
Durante los doce meses hasta agosto, las ventas externas sumaron USD 4.729 millones a precios constantes, un 35,4% más que un año antes y el mayor registro de la serie.
El incremento estuvo impulsado principalmente por los precios internacionales, cuyo promedio aumentó casi 30% interanual. Además, el volumen exportado creció 4,2%.
Qué puede pasar con los precios
Los primeros datos de septiembre muestran que la corrección de los precios de la hacienda continuó. Hasta el 28 de septiembre, el novillito promedió $4.545 por kilo vivo, un 3,3% menos que en agosto en términos nominales.
La evolución del precio de la hacienda puede anticipar, con cierto rezago, el comportamiento de los valores que pagan los consumidores. Sin embargo, también influyen los costos de faena, desposte, transporte, comercialización e impuestos.
Otro indicador relevante será la actividad de los feedlots. Al 1° de septiembre, la ocupación alcanzó el 71,6%, casi cinco puntos porcentuales por encima del nivel de un año atrás.
El informe advierte que, si la dinámica actual se mantiene, podría disminuir la disponibilidad de hacienda terminada en los próximos meses y limitar la continuidad de la baja de precios.
En este escenario, el mercado argentino atraviesa un cambio histórico en la composición del consumo: el pollo pasó por primera vez a ocupar el primer lugar, mientras la carne vacuna enfrenta una menor oferta interna y precios que todavía se mantienen elevados en términos históricos.


","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2025/06/noticiasdelacalle/files/01/62/16255/463fac1940970f7ae7574542b4035b2a1caa4f0d81d9bd4cc49812774d944585.jpg","image_mobile":null,"url":"https://agro.misiones.gob.ar/","url_mobile":null,"target":"_blank","target_mobile":null}])
","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2026/01/noticiasdelacalle/files/02/50/25037/f2d9cf75802ee6c71a086f4cea67ee27d0a402b7ba9ac53a1201c045beec7ab4.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2025/11/noticiasdelacalle/files/02/25/22581/723c20db01f1b39acc5e9c6d4756bd9bafd208b1d98bc70e0aedc93bb4371c14.gif","image_mobile":null,"url":"https://misiones.gob.ar/","url_mobile":"https://misiones.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"33","zonas_id":"33","zona":"Banners 300x430 inferior","ad_server":"Ad Server Troop","denominacion":"41 años","banners_id":"170","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2026/03/noticiasdelacalle/files/02/65/26587/769f089f72834cbc7e63887f06ca18d582c658d19ed30bafb90b2294a894395d.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"33","zonas_id":"33","zona":"Banners 300x430 inferior","ad_server":"Ad Server Troop","denominacion":"Depor9","banners_id":"189","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2026/04/noticiasdelacalle/files/02/85/28585/fb2c42735eec6dc7baf75a195c2719a5f01db77ef7fcdc5a816f53bb4f65248c.jpg","image_mobile":null,"url":null,"url_mobile":null,"target":"_blank","target_mobile":"_blank"},{"id":"33","zonas_id":"33","zona":"Banners 300x430 inferior","ad_server":"Ad Server Troop","denominacion":"Los Peones","banners_id":"198","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"430","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2026/04/noticiasdelacalle/files/02/89/28912/393a2b4f52e0a61a11f2dd7fb523ebd54666e8bd27ff43dd76982b7e27c6e4cd.jpg","image_mobile":null,"url":"https://cultura.misiones.gob.ar/","url_mobile":"https://cultura.misiones.gob.ar/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"250","ancho":"970","alto_mobile":"100","ancho_mobile":"320","image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2024/10/noticiasdelacalle/files/94/9466/6dd6e16f212e398e32d4334b9474945f6271faadeedd7626d661856b7a004e27.jpg","image_mobile":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2024/10/noticiasdelacalle/files/94/9468/aad3ff2664532fe1a7b9707694d574ecf5d90c77afffe78f475b3fdb079243ea.jpg","url":"https://servicios.industria.misiones.gob.ar/","url_mobile":"https://servicios.industria.misiones.gob.ar/","target":"_blank","target_mobile":"_blank"},{"id":"4","zonas_id":"4","zona":"Banner principal portada","ad_server":"Ad Server Troop","denominacion":"Misiones Biodiversidad","banners_id":"56","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2024/11/noticiasdelacalle/files/98/9859/48f2b10e017dd50b3f5d9ac68eebfcb65f06db3b04d73ad8c6d5cf912e697b7b.jpg","image_mobile":null,"url":"https://ecologia.misiones.gob.ar/","url_mobile":null,"target":"_blank","target_mobile":null},{"id":"4","zonas_id":"4","zona":"Banner principal portada","ad_server":"Ad Server Troop","denominacion":"Ecologia Nov24","banners_id":"57","banners_tipos_id":"1","banners_versiones_id":"1","version_banner":"Compartida ( Desktop y Mobile )","ad_server_empresa":"Troop","alto":"250","ancho":"970","alto_mobile":null,"ancho_mobile":null,"image":"https://noticiasdelacalle-s3.cdn.net.ar/s3i233/2024/11/noticiasdelacalle/files/01/00/10037/621f9db0030727ddce3e4bcb5e7236c747110232f53d1e4039a0c7c9e8ddad26.jpg","image_mobile":null,"url":"https://ecologia.misiones.gob.ar/","url_mobile":null,"target":"_blank","target_mobile":null}])